După ce am văzut o listă cu câteva televizoare LG pe care merită să le urmăreÈ™ti de Black Friday 2026, revin cu un articol similar È™i pentru segmentul de monitoare de la aceeaÈ™i companie. Gama LG UltraGear este extinsă È™i îmi este foarte greu să cred că nu vei găsi un monitor din această serie […]
Cea mai interesantă veste pentru industria auto locală este că România joacă un rol central în acest proiect. Primele componente furnizate celor de la Chery, mai exact unitățile electronice de control pentru sistemul de airbaguri, vor fi fabricate direct la Timișoara.
În cadrul Salonului Auto de la Paris, gigantul chinez Chery a semnat un acord strategic cu furnizorul german AUMOVIO pentru livrarea de componente destinate modelelor pe care le va asambla în uzinele din Europa.
În contextul în care sectorul auto european trece printr-o perioadă de reconfigurare și adaptare la tranziția energetică, atragerea de comenzi noi de la marii constructori asiatici ajută la menținerea volumelor de producție în fabricile locale.
AUMOVIO operează în România o infrastructură masivă dedicată tehnologiilor auto:
două fabrici importante localizate în Timișoara și Sibiu;
patru centre de cercetare și dezvoltare care creează soluții de frânare, arhitecturi de calcul, display-uri și sisteme de siguranță pasivă și activă.
Integrarea unității din Timișoara în ecosistemul de producție Chery demonstrează că uzinele din România rămân competitive pe segmentul componentelor electronice de înaltă precizie și pe cel al sistemelor de siguranță auto.
Expansiunea constructorilor chinezi de vehicule pe piața din Europa trece printr-o etapă decisivă şi anume trecerea de la statutul de simplu importator, la cel de producător local, integrat în lanțul de furnizori de pe continent.
„Ceea ce vedem este rezultatul creșterii puternice din prima jumătate a anului. Furnizorii și canalele de distribuție au acumulat stocuri la începutul anului pentru a anticipa creșterile de prețuri, iar acest lucru a afectat sezonalitatea obișnuită, în care trimestrul 3 este de obicei mai mare decât trimestrul 2”, a declarat Jitesh Ubrani, director de cercetare pentru dispozitive de larg consum la IDC. „Canalele de distribuție sunt acum îngrijorate că vor deține prea mult stoc pe o piață în care prețurile ridicate suprimă cererea. Acest lucru s-ar putea traduce în promoții și o oarecare ușurare pe termen scurt pentru consumatori, dar nu ne așteptăm la prețuri apropiate de cele de acum un an. Prețurile vor rămâne ridicate. Odată cu înrăutățirea condițiilor macroeconomice, riscul este ca perspectivele pentru următoarele trimestre să se înrăutățească înainte de a se îmbunătăți.”
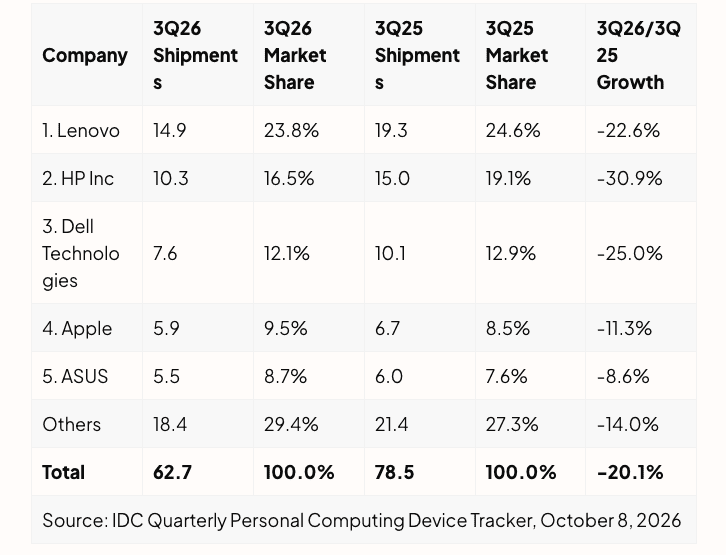
Ceilalți – 18.4 milioane unități livrate în T3 2026, cotă de piață de 29.4% și scădere de 14%.
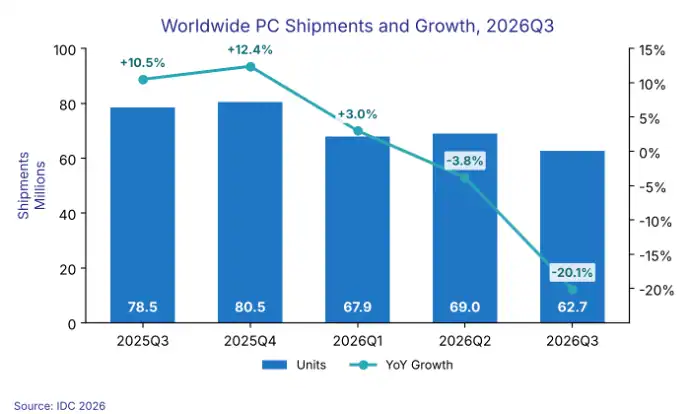
🔺Evoluția livrărilor în ultimele 5 trimestre pe piața de PC-uri & laptopuri
Alte informații din studiul IDC:
IDC a venit cu mai multe informații legate de piața de PC-uri și laptopuri în intervalul 1 iulie – 30 septembrie 2026. Mai multe detalii descoperiți în rândurile următoare.
🔺Lenovo își păstrează fotoliul de lider
Lenovo – 14.9 milioane unități livrate în T3 2026, cotă de piață de 23.8% și scădere de 22.6%;
HP – 10.3 milioane unități livrate în T3 2026, cotă de piață de 16.5% și scădere de 30.9%;
Dell – 7.6 milioane unități livrate în T3 2026, cotă de piață de 12.1% și scădere de 25%;
Apple – 5.9 milioane unități livrate în T3 2026, cotă de piață de 9.5% și scădere de 11.3%;
ASUS – 5.5 milioane unități livrate în T3 2026, cotă de piață de 8.7% și scădere de 8.6%.
Trebuie precizat că discutăm de livrări și nu de vânzări în sine. Livrările pot varia din motive diverse, de la probleme pe lanțul de producție, stocuri preexistente etc.
Sunt câteva elemente ce merită a fi menționate:
Total – 62.7 milioane unități livrate și scădere de 20.1%.
Lenovo are o scădere a cotei de piață de la 24.6% la 23.8% (putem spune în continuare că aproape 1 / 4 PC-uri și laptopuri livrate în piață sunt sub brandul companiei chineze);
HP coboară ca și cotă de piață mai abrupt – de la 19.1% în T3 2025 la 16.5% în T3 2026. Are și cea mai mare pierde – puțin peste 30% și livrează cu 4.7 milioane unități mai puțin;
Apple își crește cota de piață de 8.5% la 9.5% și se apropie de locul 3, deși mai sunt milioane bune de unități între cele două companii;
ASUS se ține mai bine față de orice alt competitor – livrează cu doar 8.6% mai puțin și își crește cota de piață de la 7.6% la 8.7%. Pare că și-au făcut prognoza mai bine față de concurență.
De obicei, vânzările din T3 le depășesc pe cele din T2, dar nu a fost cazul în acest trimestru.
cauza principală de scădere în acest trimestru a fost generată de aprovizionarea făcută la început de an de către furnizorii și canalele de distribuție, au încercat să evite creșterile de prețuri generate de scumpirea memoriilor și spațiilor de stocare;
se deschide calea către promoții pe termen scurt, dar prețurile vor fi sensibil mai mari față de cele din 2025;
înrăutățirea condițiilor macroeconomice ar putea duce la o cerere mult mai slabă, iar perspectivele nu sunt așa pozitive pentru sfârșitul lui 2026 și începutul lui 2027.
Declarație oficială:
Este clar că avem parte de un declin, iar de la 78.5 milioane unități livrate în T3 2025 s-a ajuns la 62.7 milioane unități în T3 2026.