AviaÈ›ia comercială tocmai a făcut un pas important spre un viitor mai verde. Sâmbătă, 14 noiembrie 2026, primul avion comercial electric de 10 tone dezvoltat în China, numit COMAC CE-25A, a finalizat cu succes primul său zbor de test cu echipaj uman la bord. Testul a avut loc în oraÈ™ul Binzhou, din provincia estică Shandong […]
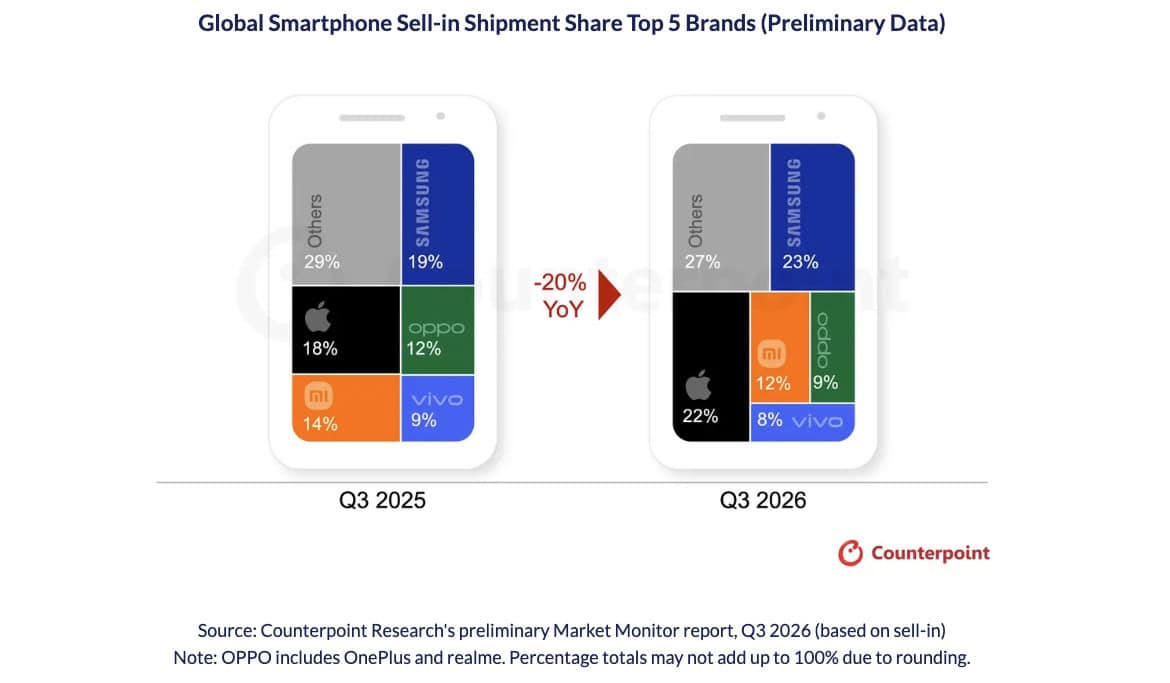
Alte detalii din materialul CounterPoint Research:
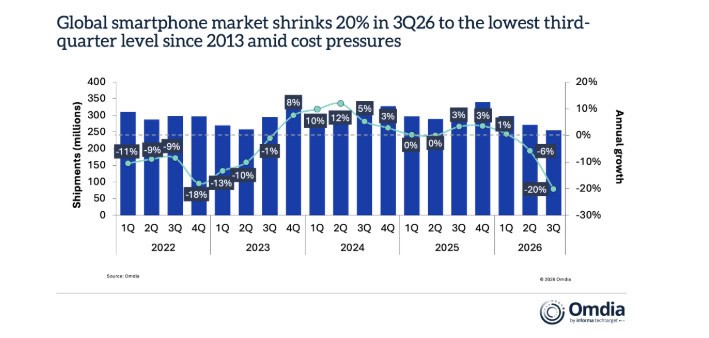
T3 2026 s-a desfășurat între 1 iulie și 30 septembrie 2026, iar datele preliminare ne arată un trimestru mediocru în ce privește livrările de smartphone-uri. De fapt, mediocru este prea puțin spus, mai degrabă dezastruos.
Declarație oficială:
Ca și concluzie, prețurile mari îi vor forța pe utilizatorii de smartphone-uri să amâne schimbarea către 2027, 2028 etc. Criza de RAM și NAND s-ar încheia undeva prin 2028, când noile fabrici vor intra în funcțiune.
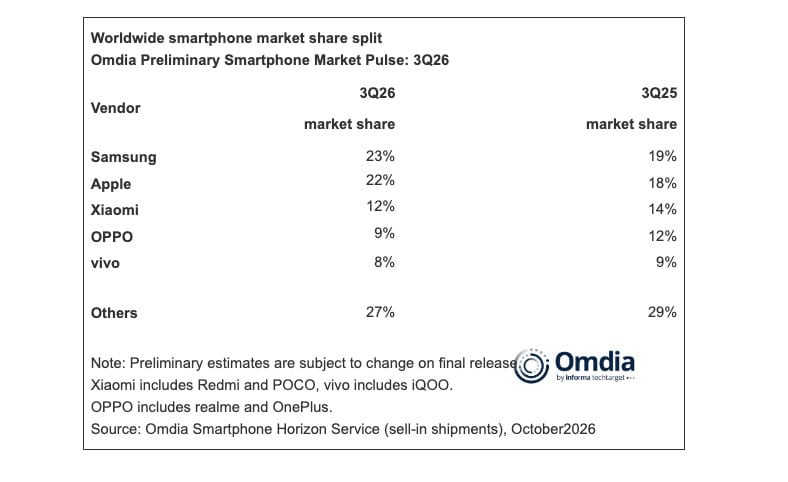
a. OMDIA
Datele preliminare pentru trimestrul relativ recent încheiat arată că Samsung și Apple au crescut ca și cotă de piață, în detrimentul Xiaomi, OPPO și vivo. Am putea trage concluzia că deși au livrat mai puțin, au reușit cumva să-și întărească poziția. Companiile chinezești par a fi cele mai afectate de criza de memorii și spații de stocare.
Vă dați seama că nu le vor oferi public, pentru că așa nu ar mai exista motiv în a le achiziționa.
🔺Un moment similar a fost atins în Q4 2022 (cădere de 18%)
Fiecare companie va încerca să-și mărească profitabilitatea și nu vor mai pune accent pe volume mari de vânzări. Costurile ridicate ale componentelor, dar și penuria îi forțează la un portofoliu mai restrâns, dar și la o concentrare pe dispozitive premium, deși și aici apar limitări. Xiaomi a renunțat la dezvoltarea 18 Ultra pentru că ar fi prea…, scump.
🔺Apple și Samsung au crescut ca market share
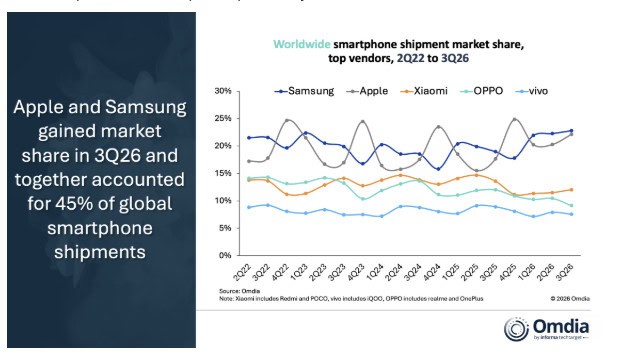
OPPO mi se pare pe un trend descendent, iar vivo pare cumva că stagnează.
🔺1 / 2 smartphone-uri livrate în T3 2026 a provenit de la Samsung și Apple
Haideți să discutăm cu datele respective în față:
Avem cea mai slabă performanță de la an la an – T3 2026 raportat la T3 2025 din 2013 până la zi. În ultimii 13 ani nu s-a mai atins o cădere de 20%, deși remarcați că în T4 2022 a fost destul de aproape.
„T3 a fost al doilea trimestru consecutiv care a fost afectat în plină desfășurare de criza memoriei. Deficitul extrem de memorie împinge piața smartphone-urilor într-o fază mai selectivă, remodelând strategiile producătorilor de echipamente originale (OEM) și chiar comportamentul consumatorilor. Consumatorii își păstrează dispozitivele mai mult decât se estimase, luând în considerare din ce în ce mai mult dispozitivele recondiționate și prioritizând dispozitivele cu valoare mai mare, în timp ce producătorii de echipamente originale (OEM) își ajustează portofoliile, prețurile și strategiile de piață pentru a-și proteja profitabilitatea. Acest lucru creează o presiune mai mare pe piața de masă, în timp ce cererea premium rămâne relativ rezistentă, lărgind decalajul dintre segmentele premium și cele sensibile la preț.” a declarat un analist CounterPoint – Shilpi Jain.
🔺Datele preliminare sunt identice
Trebuie precizat că discutăm despre o perioadă de 3 luni și nu de un an întreg. Pe de altă parte analizăm livrările de smartphone-uri așa-numitele sell-in și nu discutăm despre sell-out – vânzările propriu-zise.
costurile generate de creșterea prețurilor la memoriile RAM și spațiile de stocare NAND a crescut prețul componentelor de a generat un adevărat șoc în această industrie;
prețurile smartphone-urilor au crescut cu 20% în 2026 (au transferat costul mai mare către client, cum ați și găsit explicat într-un articol recent);
Samsung și-a crescut cota de piață în acest trimestru, iar de ajutor a fost seria Galaxy Z Fold8, dar și seria Galaxy A ce a beneficiat de o prezență mai modestă a companiilor chineze pe anumite piețe;
seria iPhone 18 Pro a ajutat Apple, iar livrările din China și India au depășit precedenta generație;
Xiaomi deși este pe un trend descendent și-ar fi consolidat poziția pe segmentul premium în China, iar seria Xiaomi 18 a ajutat în acest sens + portofoliul lor de smartphone-uri pliabile;
Vedeți cum Apple și Samsung își arondează poziția de lider, momente în care Apple urcă câte un trimestru în fotoliul de lider, iar gigantul sud-coreean ripostează cu alte trei trimestre pe locul 1. Xiaomi ocupă locul al 3-lea și sunt momente când este destul de aproape de Apple (deși discutăm despre produse cu valoare de piață complet diferite, în sensul în care Apple vinde telefoane mobile scumpe, iar Xiaomi punctează de cele mai multe ori strict pe segmentul entry și uneori pe mid-range).
b. CounterPoint Research
Livrările de smartphone-uri se referă la produsele ce au plecat de la producătorul către lanțul de aprovizionare. Ar fi fost ideal să avem datele din sell-out, produsele vândute efectiv în acest interval. Aceste date sunt monitorizate de către compania germană GfK (Gesellschaft für Konsumforschung), iar companiile plătesc sume mari spre a avea informații actualizate lună de lună. Spre exemplu, la nivel local se ajunge la plăți de ordinul a zeci de mii de euro / lună.
Repet, deși discutăm de un trimestru, o perioadă scurtă ce poate fi influențată de strategia fiecărei companii în parte, livrările efectuate anterior, probleme pe linia de producție și componente etc, tot mi se pare relevant.
Din păcate situaţia globală pare a fi din ce în ce mai dificilă, astfel că un alt nume cunoscut pregăteşte o strategie similară.
Se mai speculează şi că nu vom mai vedea lansări de amploare la nivel mondial în perioada următoare, modelele noi urmând să fie introduse punctual, de la piață la piață, în funcție de cererea locală.
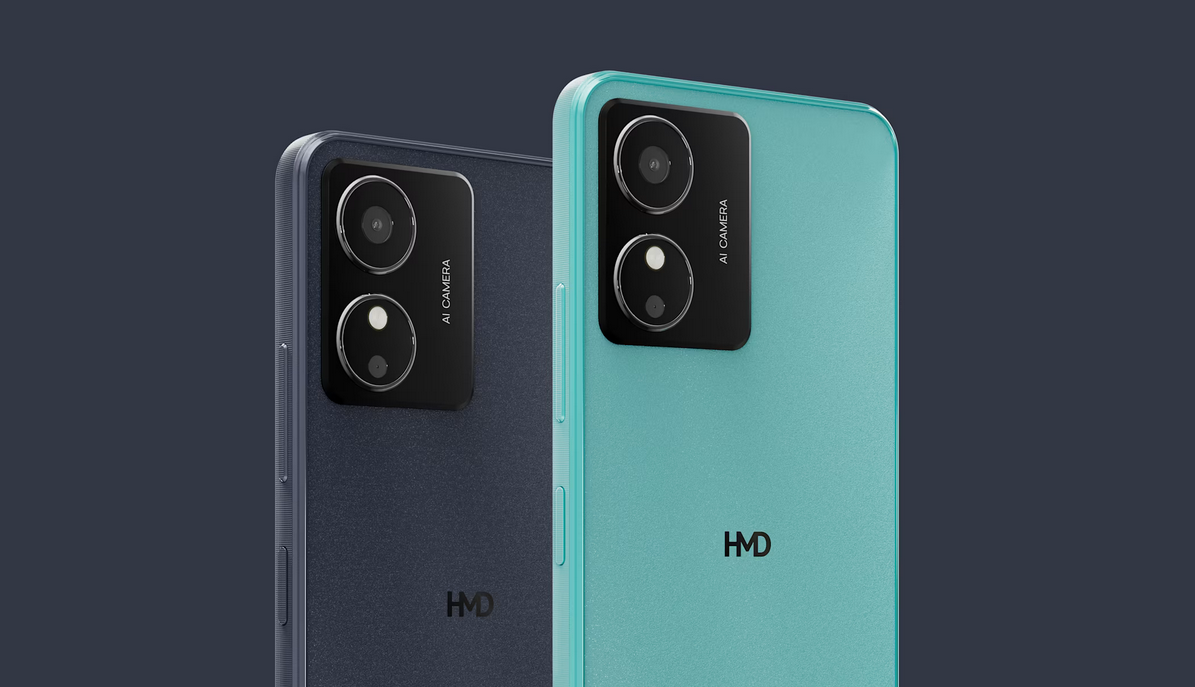
Segmentul de telefoane ieftine și mid-range, unde HMD a încercat să își facă loc cu seria Pulse sau Vibe, oferă marje de profit extrem de mici, iar creşterile de preţ enorme din ultima perioadă la tot ce înseamnă hardware, a redus şi mai mult aceste marje. În paralel, afacerea tradițională de feature phones, deși a fost o sursă stabilă de venit pentru HMD ani de zile, înregistrează un declin inevitabil de la an la an.
Deși informațiile rămân la stadiul de zvonuri, sursele din piață conturează o schimbare majoră de direcție pentru perioada imediat următoare.
Tranziția de la smartphone-urile Nokia la propriul nume, HMD, nu pare să fi adus rezultatele financiare la care spera compania finlandeză. Conform celor mai recente zvonuri din industrie, HMD s-ar pregăti să facă un pas înapoi pe piața globală, plănuind o retragere strategică din anumite regiuni și o restrângere a portofoliului de dispozitive.
După o serie de zvonuri de câteva săptămâni, în vara acestui an OnePlus şi-a anunţat restrângerea activităţii globale, astfel că în prezent brandul chinezesc nu mai este activ deloc în Europa.
Compania ar urma să renunțe la prezența directă pe anumite piețe globale unde performanțele de vânzări au fost modeste, concentrându-se doar pe câteva regiuni cheie. HMD își va diminua volumul de producție pentru portofoliul global de dispozitive, optimizând stocurile și costurile operaționale.
În plus, în loc să concureze direct cu giganții din zona de consumer, HMD ar urma să pună accent mult mai mare pe segmentul B2B (enterprise, flote de business, soluții industriale și dispozitive securizate).